

Ter dívida com a União não basta para justificar a multa por distribuição de lucros. O Supremo definiu condições para a aplicação dessa penalidade, mas a decisão não autoriza retirar lucros sob a aparência de empréstimos.
Por Jeazi Lopes de Oliveira | Advogado e contabilista
Tributus Contabilidade e Lopes e Vasconcelos Advogados
O Plenário do Supremo Tribunal Federal (STF), por maioria, julgou parcialmente procedente a ADI 5.161 em 30 de setembro de 2026 e conferiu interpretação conforme à Constituição aos arts. 32 da Lei nº 4.357/1964 e 52 da Lei nº 8.212/1991.
Em linguagem direta: as normas continuam valendo, mas sua aplicação passou a observar limites definidos pelo Tribunal. A multa só pode ser cobrada quando a situação jurídica do crédito tributário e a existência (ou não) de garantia do débito atenderem a requisitos específicos — e quando a distribuição for de um tipo efetivamente abrangido pela lei.
Resumo rápido (para quem tem 1 minuto)
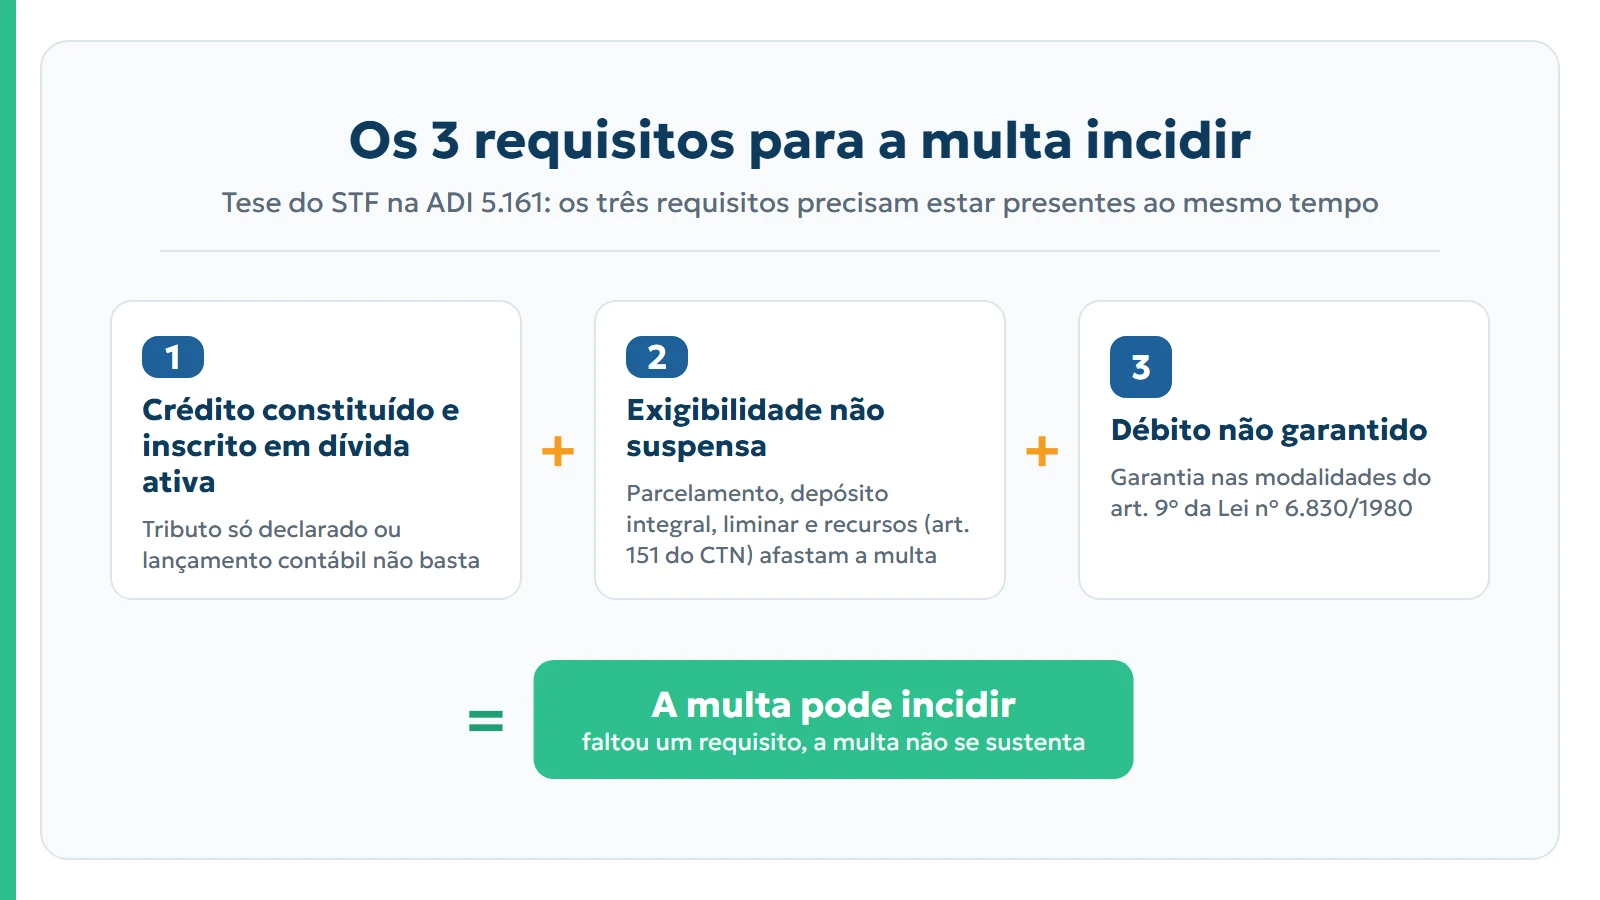
O que mudou: o STF confirmou a constitucionalidade da multa, mas só admite sua cobrança se três requisitos forem cumpridos ao mesmo tempo (crédito definitivamente constituído e inscrito em dívida ativa; exigibilidade não suspensa; débito não garantido).
O que não basta: ter dívida com a União, ter um lançamento contábil de tributo a pagar ou ter bens no patrimônio.
O que afasta a multa: parcelamento, depósito integral, liminares e outras causas de suspensão do art. 151 do CTN; e a existência de garantia nas modalidades do art. 9º da Lei nº 6.830/1980.
Atenção em 2026: desde janeiro, a retenção de 10% sobre lucros e dividendos acima de R$ 50 mil por mês tem requisitos próprios e é uma análise separada desta decisão.
1. As três condições que o STF exigiu
Segundo a tese fixada pelo STF, a incidência da multa pela distribuição de bonificações ou de participação nos lucros pressupõe os requisitos abaixo. Eles são cumulativos — ou seja, precisam estar presentes ao mesmo tempo:
- O crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União.
- A exigibilidade do crédito tributário não estiver suspensa por qualquer das causas previstas no art. 151 do Código Tributário Nacional.
- O débito não estiver garantido por qualquer das modalidades previstas no art. 9º da Lei nº 6.830/1980.
A tese oficial foi assim redigida pelo Plenário:
“São constitucionais os arts. 32 da Lei nº 4.357/1964 e 52 da Lei nº 8.212/1991, interpretados conforme a Constituição Federal para que a multa pela distribuição de bonificações ou de participação nos lucros somente incida quando, cumulativamente: (i) o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; (ii) a exigibilidade do crédito tributário não estiver suspensa por qualquer das causas previstas no art. 151 do Código Tributário Nacional; e (iii) o débito não estiver garantido por qualquer das modalidades previstas no art. 9º da Lei nº 6.830/1980.”
Além desses requisitos, o pagamento precisa ser uma das distribuições efetivamente abrangidas pela lei. A decisão não cria uma proibição geral para qualquer transferência feita por uma empresa devedora.
2. Um registro contábil, sozinho, não autoriza a multa
Uma empresa pode reconhecer na contabilidade um tributo a pagar sem que esse registro, isoladamente, constitua o crédito tributário.
A decisão afastou, para essa finalidade, a interpretação contida no art. 263, § 2º, da IN RFB nº 2.110/2022, na parte em que admite a mera provisão contábil de contribuições previdenciárias como débito apto a deflagrar a penalidade.
O art. 142 do CTN disciplina a constituição do crédito pelo lançamento. A declaração do contribuinte que reconhece um débito também pode constituí-lo, conforme a Súmula 436 do STJ. Um lançamento contábil interno não se confunde com esses atos.
Portanto: a escrituração de uma obrigação não autoriza, sozinha, essa multa. E isso também não dispensa a empresa de declarar e recolher os tributos devidos.
3. A inscrição em dívida ativa é uma etapa necessária
Constituir o crédito e inscrevê-lo em dívida ativa são etapas distintas — e o STF exigiu ambas. Assim, um tributo declarado, mas ainda não inscrito, não atende a todos os requisitos dessa penalidade.
A inscrição permite a formação do título utilizado na cobrança da dívida e envolve um controle de legalidade. Esse estágio também dá sentido à exigência de garantia: a regra deve ser compreendida dentro do sistema de cobrança tributária, e não apenas a partir do saldo devedor registrado pela empresa.
4. Parcelamento e decisões judiciais podem afastar a penalidade
Exigibilidade é a possibilidade jurídica de cobrar o crédito. O art. 151 do CTN prevê situações que suspendem essa cobrança, como parcelamento, depósito integral em dinheiro, impugnações e recursos administrativos nos termos legais, liminares e outras medidas judiciais previstas no dispositivo.
Um parcelamento regular, por exemplo, afasta um dos requisitos da multa. A Receita Federal já reconhecia esse efeito na Solução de Consulta Cosit nº 30/2018.
Atenção a uma distinção frequente: o simples ajuizamento de uma ação não suspende automaticamente a cobrança. É preciso verificar a existência de uma hipótese legal de suspensão.
5. Garantir a dívida é diferente de ter bens no patrimônio
Mesmo que o crédito esteja definitivamente constituído, inscrito e exigível, falta um requisito da penalidade quando ele está adequadamente garantido. A referência adotada pelo STF é o art. 9º da Lei nº 6.830/1980, que admite depósito, fiança bancária, seguro-garantia e bens sujeitos à penhora, observadas as condições legais.
Ter imóveis, equipamentos ou dinheiro no patrimônio não equivale, por si só, a oferecer uma garantia. É necessário verificar a vinculação jurídica e a suficiência da garantia para cobrir a dívida e seus acréscimos. Uma garantia parcial não deve ser tratada como proteção integral do débito.
6. Quanto custa a multa
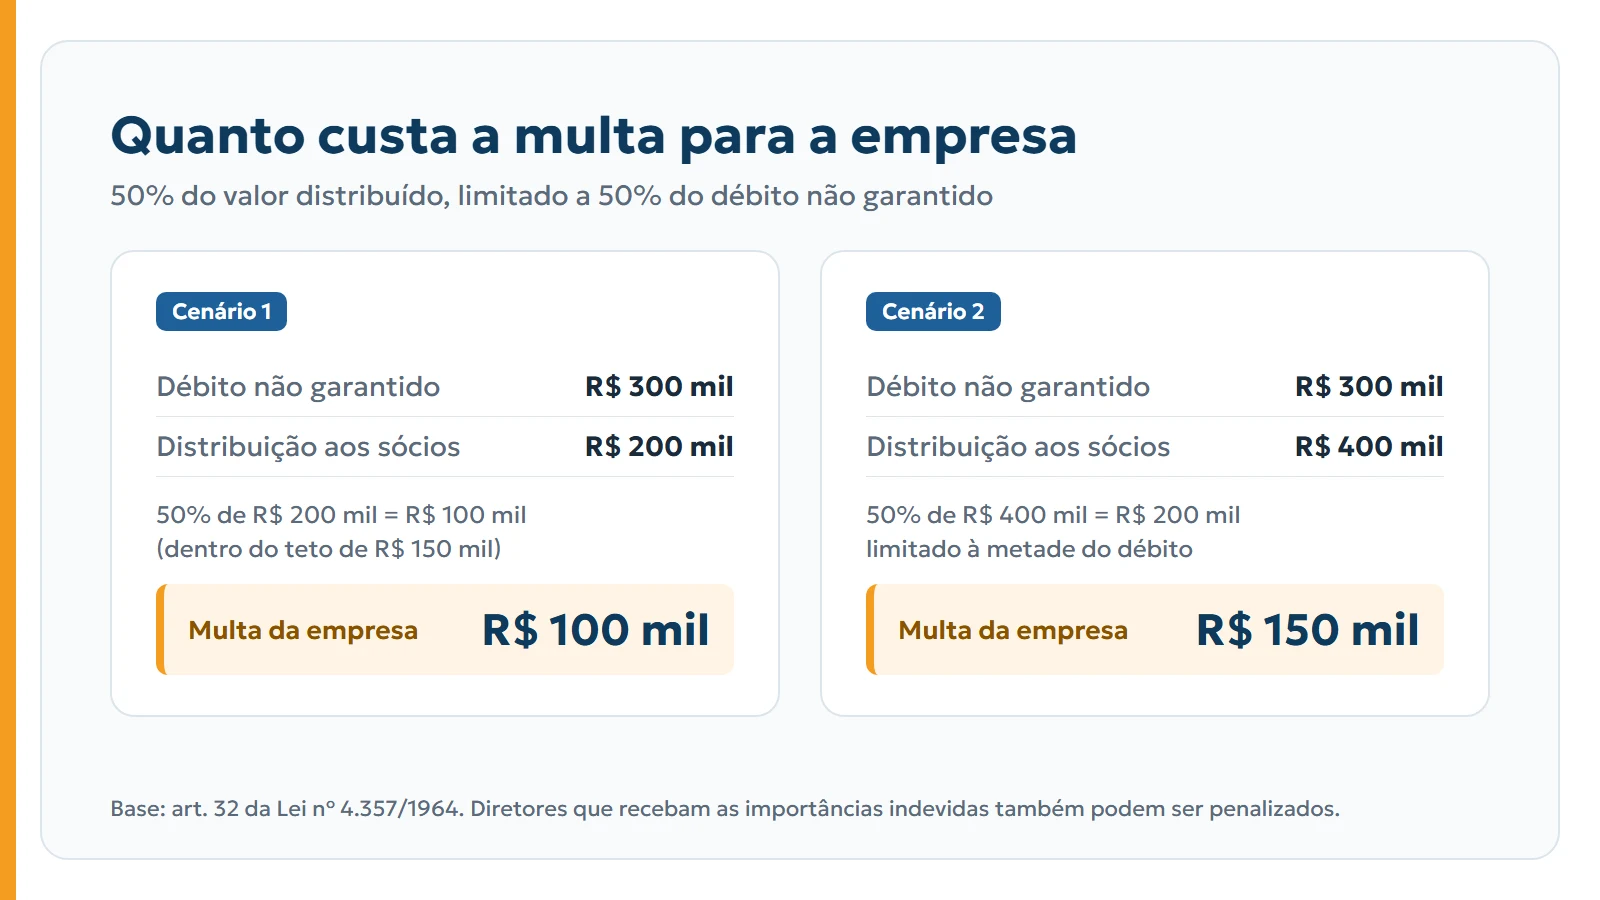
Para a empresa, a multa corresponde a 50% da quantia distribuída ou paga indevidamente, limitada a 50% do valor total do débito não garantido.
O art. 32 também prevê penalidade para diretores e outros membros da administração superior que recebam as importâncias indevidas, nas condições descritas na lei.
Dois exemplos para fixar o cálculo:
| Cenário | Cálculo | Multa da empresa |
|---|---|---|
| Débito não garantido de R$ 300 mil e distribuição de R$ 200 mil | 50% de R$ 200 mil = R$ 100 mil (dentro do teto de R$ 150 mil) | R$ 100 mil |
| Débito não garantido de R$ 300 mil e distribuição de R$ 400 mil | 50% de R$ 400 mil = R$ 200 mil, limitado à metade do débito | R$ 150 mil |
7. Lucros e dividendos exigem atenção à natureza do pagamento
O art. 32 alcança bonificações a acionistas e participação de lucros atribuída a sócios ou quotistas, diretores e demais membros de órgãos dirigentes, fiscais ou consultivos. A expressão relativa aos dividendos foi vetada na redação original.
Na Solução de Consulta Cosit nº 30/2018, a Receita reconheceu que essa vedação não alcança a distribuição de dividendos de sociedades anônimas, em razão do veto. A ementa do Acórdão CARF nº 1003-003.538, de 2023, também registra esse entendimento e menciona expressamente a solução de consulta.
Duas ressalvas importantes:
- Essa distinção decorre do veto e da interpretação administrativa, não diretamente da tese da ADI 5.161. O acórdão administrativo é utilizado como exemplo de interpretação, sem ser tratado como precedente vinculante.
- A conclusão precisa ser aplicada com atenção à natureza jurídica da sociedade, à forma de distribuição e ao conteúdo efetivo da operação, sem constituir autorização genérica para transferências aos sócios.
Vale ainda registrar: o afastamento da multa do art. 32 não implica, por si só, inexistência de eventual obrigação tributária relativa aos valores pagos, creditados, empregados ou entregues.
8. Empréstimo ao sócio pode esconder distribuição de lucros
A entrega de dinheiro ao sócio ou acionista sob o nome de conta-corrente ou mútuo merece atenção especial. Mútuo é um empréstimo com obrigação de devolução — e o nome da conta contábil ou a existência de um contrato não bastam para demonstrar que a operação corresponde a um empréstimo efetivo.
O art. 60 do Decreto-Lei nº 1.598/1977 prevê presunções de distribuição disfarçada em diversas operações com pessoa ligada. Entre elas, o inciso V presume distribuição disfarçada de lucros quando a pessoa jurídica empresta dinheiro a pessoa ligada e, na data do empréstimo, possui lucros acumulados ou reservas de lucros. O § 8º também contempla a formação posterior de lucros ou reservas, até o montante do empréstimo.
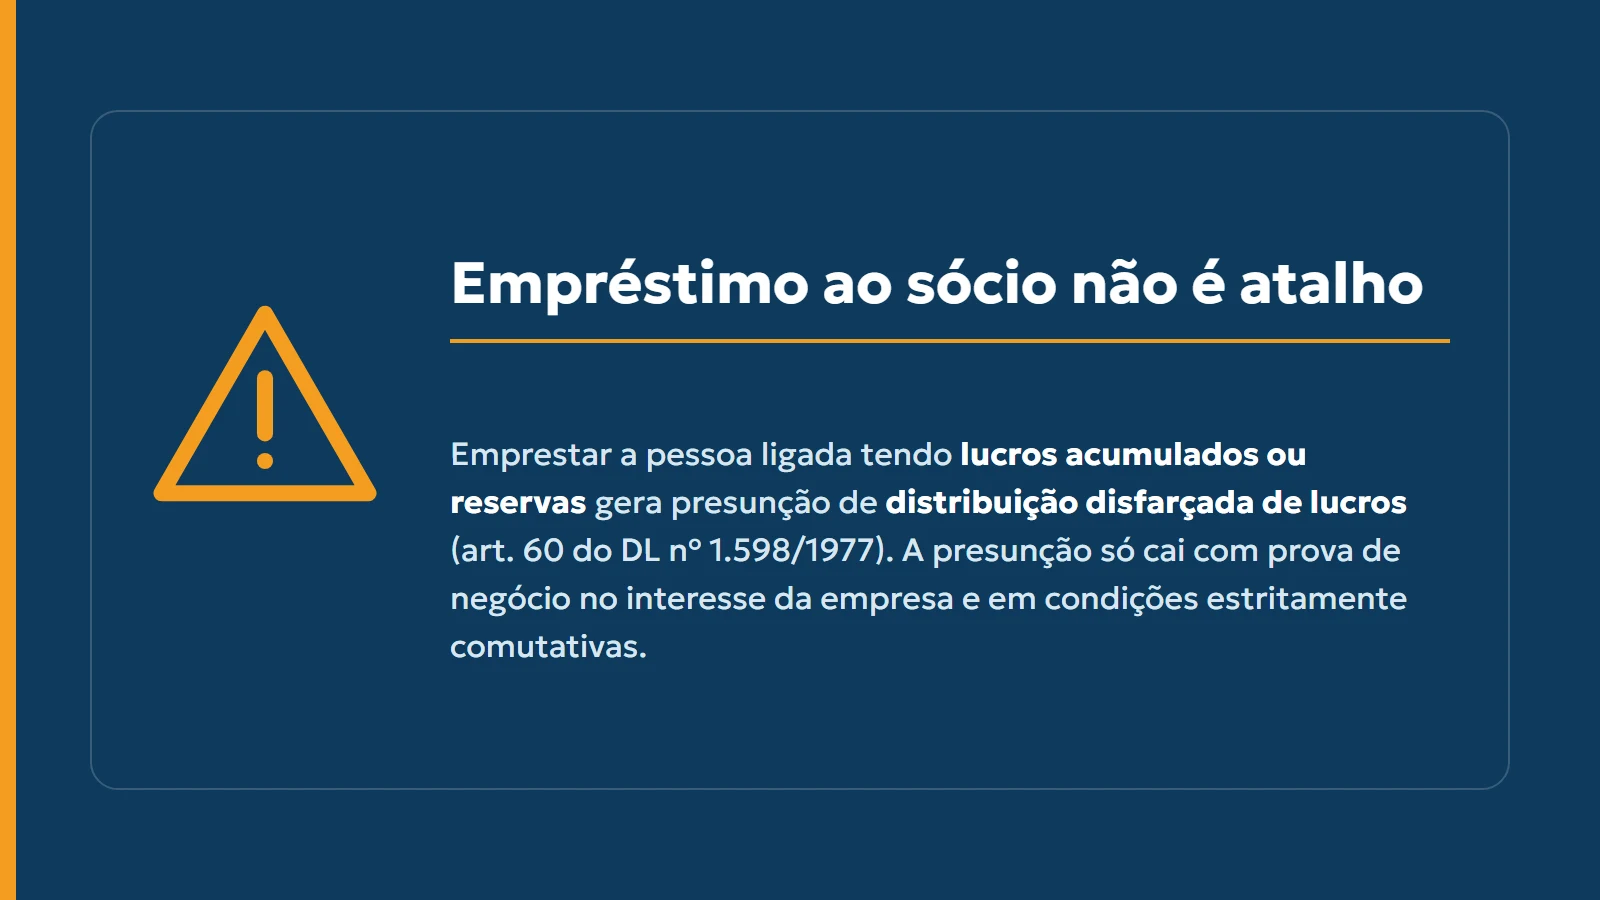
Essa presunção pode ser afastada. O § 2º admite a prova de que o negócio foi realizado no interesse da empresa e em condições estritamente comutativas — isto é, com prestações equivalentes — ou nas condições em que a empresa contrataria com terceiros. A lei também contém uma exceção para determinadas atividades de crédito, sob as condições do § 1º.
Conclusão prática: não é correto afirmar que todo empréstimo ao sócio é automaticamente uma distribuição. Mas também não é seguro tratá-lo como assunto resolvido apenas pelo nome da conta.
O Acórdão CARF nº 1102-001.649, julgado em 25 de junho de 2025, registra autuação envolvendo distribuição de lucros sob a forma de empréstimos. Contudo, o recurso voluntário da empresa autuada não foi conhecido por intempestividade — foi apresentado fora do prazo. Por isso, o julgado não é apresentado como precedente de mérito sobre a validade ou invalidade do mútuo. O processo ilustra a discussão fiscal, sem dispensar o exame da legislação e dos fatos de cada operação.
9. 2026: a retenção de 10% tem requisitos próprios
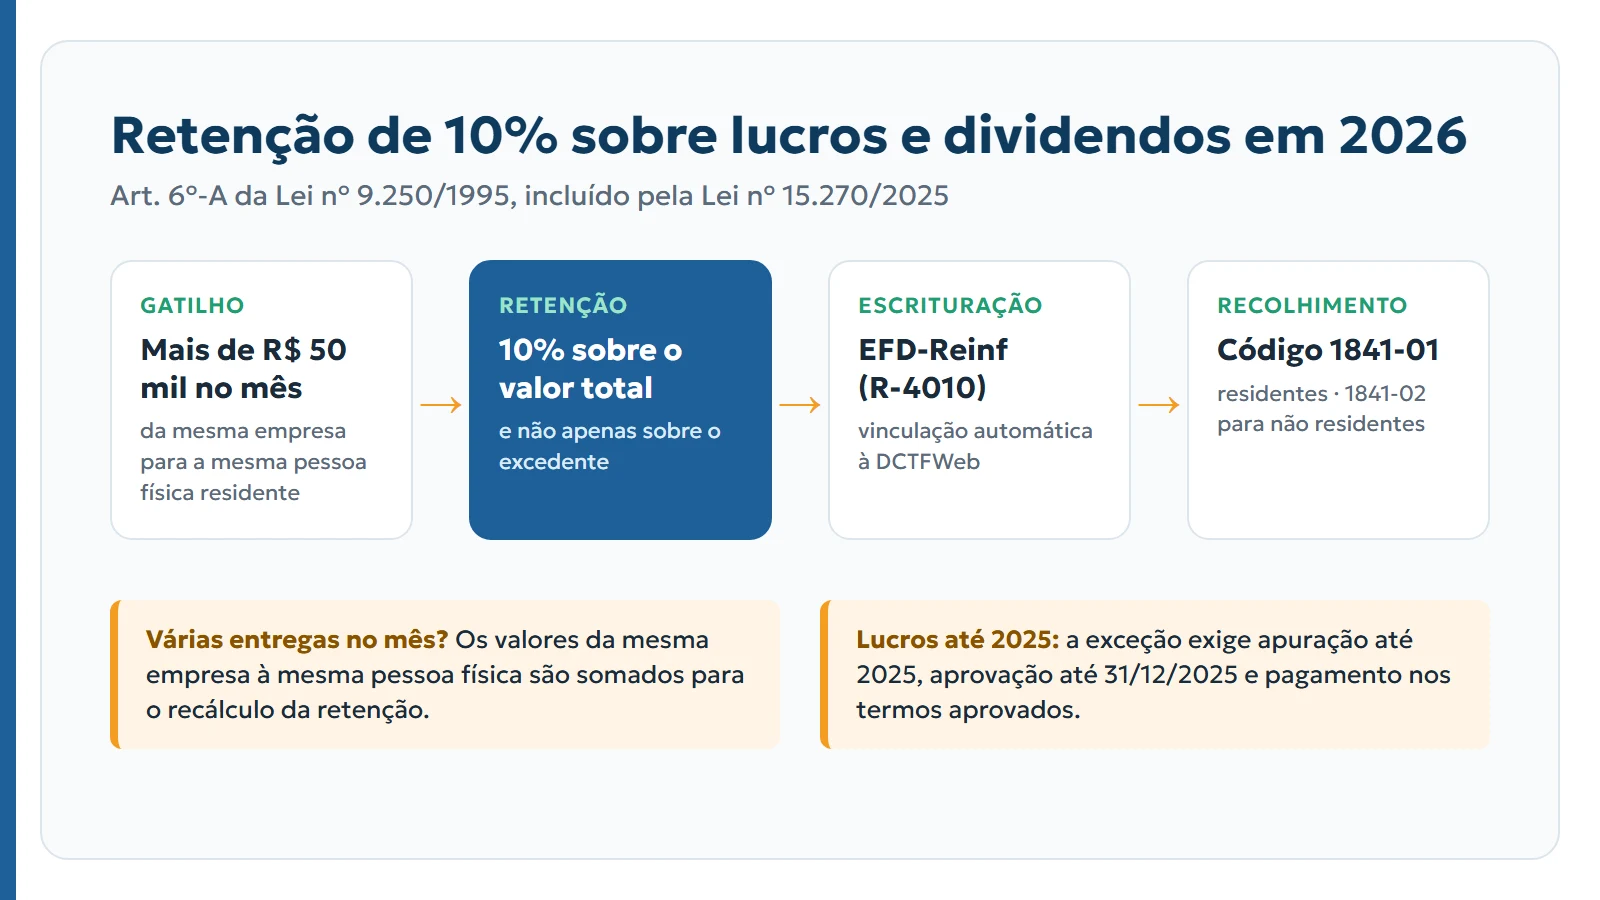
Desde janeiro de 2026, o art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, prevê retenção de 10% quando uma mesma empresa paga, credita, emprega ou entrega a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros e dividendos no mesmo mês.
Dois detalhes que geram erro na prática:
- Ultrapassado o limite mensal, a retenção incide sobre o valor total, e não apenas sobre o excedente.
- Havendo mais de uma entrega no mês, os valores da mesma empresa à mesma pessoa física devem ser somados para o recálculo da retenção.
O § 3º do art. 6º-A exclui dessa retenção os lucros e dividendos que atendam cumulativamente às seguintes condições: resultados apurados até o ano-calendário de 2025; distribuição aprovada até 31 de dezembro de 2025; e valores exigíveis segundo a legislação civil ou empresarial, cujo pagamento, crédito, emprego ou entrega ocorra nos termos originalmente previstos no ato de aprovação, inclusive quanto ao cronograma aplicável. A mera existência de lucros antigos não satisfaz, sozinha, a exceção.
Como a retenção é escriturada e recolhida
| Etapa | O que fazer |
|---|---|
| Escrituração | Retenção previamente escriturada na EFD-Reinf (Evento R-4010) |
| Confissão | Vinculação automática à DCTFWeb |
| Código de receita | 1841-01 para residentes · 1841-02 para não residentes |
| Vencimento (residentes) | Até o último dia útil do segundo decêndio do mês subsequente |
| Vencimento (não residentes) | No mesmo dia do fato gerador |
Onde isso se conecta com a reforma tributária: a lógica é a mesma das demais obrigações acessórias da reforma tributária — quem entrega o evento errado ou fora do prazo perde a apuração. Para factorings e securitizadoras, o caso mais recente é a DeRE: desde 1º de outubro de 2026, o mapeamento do plano de contas (evento D-1011) condiciona a recepção dos balancetes mensais.
Uma observação que conecta os dois temas: se uma entrega registrada como empréstimo for demonstrada como efetiva distribuição de lucros, será necessário examinar a retenção conforme a natureza, o valor e o momento da operação. Os precedentes antigos sobre distribuição disfarçada não decidiram a incidência dessa nova lei; eles ajudam a identificar o risco de a forma contratual não corresponder à realidade.
A multa do art. 32 também poderá ser examinada, se a operação estiver abrangida pelo dispositivo e se os três requisitos definidos na ADI 5.161 estiverem presentes na ocasião pertinente. São análises diferentes: o afastamento da multa do art. 32 não implica, por si só, inexistência de obrigação tributária relativa aos valores pagos, creditados, empregados ou entregues. A ADI 5.161 não decidiu a tributação instituída pela Lei nº 15.270/2025.
10. A destinação dos lucros e a natureza da retirada
Quando a retirada corresponde à remuneração do capital do sócio, o caminho adequado é apurar os lucros, deliberar sobre sua distribuição e cumprir o tratamento tributário aplicável. Usar uma conta de empréstimos para registrar essa retirada não substitui esses procedimentos.
Isso não significa que toda sociedade limitada tenha obrigação geral de distribuir integralmente seus lucros antes de celebrar qualquer empréstimo. A destinação depende das regras aplicáveis, do contrato social e das deliberações dos sócios, sem afastar a presunção fiscal e a necessidade de provar a realidade do negócio.
Nas sociedades anônimas, a destinação dos resultados depende da Lei nº 6.404/1976, do estatuto e das deliberações da assembleia-geral. A lei distingue:
- a reserva legal (art. 193);
- as reservas estatutárias (art. 194);
- a reserva para contingências (art. 195);
- a retenção de lucros baseada em orçamento de capital (art. 196);
- a reserva de lucros a realizar (art. 197).
A lei também disciplina os dividendos obrigatórios e as hipóteses legais de sua retenção (art. 202).
O art. 202, § 6º, determina a distribuição como dividendos dos lucros não destinados nos termos dos arts. 193 a 197. Essa regra não exige a distribuição imediata de todo saldo positivo durante o exercício: recomenda-se examinar a apuração, a destinação legal e as deliberações competentes. A conta de lucros acumulados pode ser utilizada durante esse processo, e as reservas de lucros também são relevantes para a presunção fiscal relativa aos empréstimos a pessoas ligadas.
11. Checklist: o que verificar antes de transferir recursos
Antes de aprovar uma distribuição ou uma transferência ao sócio, vale percorrer esta lista:
- Qual é a natureza real da transferência? Distribuição de lucros, devolução de empréstimo, mútuo novo ou outra operação?
- Existem lucros ou reservas que sustentem a distribuição?
- Os documentos sustentam a operação (contrato, deliberação, escrituração)?
- Se for distribuição, qual o tratamento do Imposto de Renda aplicável?
- O pagamento se enquadra nas hipóteses abrangidas pelo art. 32?
- Para essa multa, especificamente: o crédito está definitivamente constituído? Está inscrito em dívida ativa? A exigibilidade está suspensa? Existe garantia e ela é suficiente?
A decisão do STF trouxe critérios mais claros para a penalidade. A segurança da empresa depende de aplicar esses critérios à situação concreta e de registrar as transferências aos sócios de acordo com o que efetivamente representam.
12. Perguntas frequentes
A empresa com dívida tributária pode distribuir lucros?
A decisão não criou proibição geral. A multa só incide se os três requisitos definidos pelo STF estiverem presentes cumulativamente e se o pagamento for de um tipo abrangido pela lei. A distribuição continua sujeita às demais obrigações tributárias aplicáveis.
Ter dívida com a União, por si só, gera a multa?
Não. Segundo o STF, é preciso que o crédito esteja definitivamente constituído e inscrito em dívida ativa, que a exigibilidade não esteja suspensa e que o débito não esteja garantido.
A provisão contábil do tributo a pagar basta para aplicar a multa?
Não. A decisão afastou, para essa finalidade, a interpretação do art. 263, § 2º, da IN RFB nº 2.110/2022 que admitia a mera provisão contábil de contribuições previdenciárias. Um lançamento contábil interno não se confunde com a constituição do crédito (art. 142 do CTN e Súmula 436 do STJ).
Parcelamento afasta a multa?
Um parcelamento regular afasta um dos requisitos, porque suspende a exigibilidade do crédito (art. 151 do CTN). A Receita já reconhecia esse efeito na Solução de Consulta Cosit nº 30/2018. O simples ajuizamento de uma ação, porém, não suspende automaticamente a cobrança.
Ter bens no patrimônio conta como garantia?
Não necessariamente. É preciso verificar a vinculação jurídica e a suficiência da garantia nas modalidades do art. 9º da Lei nº 6.830/1980. Garantia parcial não equivale a proteção integral do débito.
Qual é o valor da multa?
50% da quantia distribuída ou paga indevidamente, limitada a 50% do valor total do débito não garantido. O art. 32 também prevê penalidade para diretores e outros membros da administração superior que recebam as importâncias indevidas.
A multa alcança dividendos de sociedades anônimas?
A expressão “dividendos” foi vetada na redação original do art. 32, e a Receita reconheceu, na Solução de Consulta Cosit nº 30/2018, que a vedação não alcança a distribuição de dividendos de sociedades anônimas. Essa distinção decorre do veto e da interpretação administrativa, e não diretamente da tese da ADI 5.161 — e deve ser aplicada com atenção à natureza jurídica da sociedade e ao conteúdo efetivo da operação.
Empréstimo ao sócio é sempre distribuição disfarçada de lucros?
Não. O art. 60 do Decreto-Lei nº 1.598/1977 prevê presunções — entre elas a do inciso V, quando a empresa empresta a pessoa ligada e possui lucros acumulados ou reservas. Mas o § 2º admite afastar a presunção com prova de que o negócio foi feito no interesse da empresa e em condições estritamente comutativas, ou nas condições praticadas com terceiros.
Como funciona a retenção de 10% de 2026?
Quando a mesma empresa paga, credita, emprega ou entrega mais de R$ 50 mil em lucros e dividendos à mesma pessoa física residente no mesmo mês, há retenção de 10% sobre o valor total (não apenas sobre o excedente). A escrituração é feita na EFD-Reinf (R-4010), com recolhimento via DCTFWeb nos códigos 1841-01 (residentes) e 1841-02 (não residentes).
A decisão do STF também resolveu a tributação de dividendos da Lei nº 15.270/2025?
Não. São análises diferentes. A ADI 5.161 não decidiu a tributação instituída pela Lei nº 15.270/2025, e o afastamento da multa do art. 32 não implica, por si só, inexistência de eventual obrigação tributária sobre os valores pagos, creditados, empregados ou entregues.
Referências jurídicas
- Supremo Tribunal Federal. Ação Direta de Inconstitucionalidade nº 5.161/DF. Número único 9998106-36.2014.1.00.0000. Relator Ministro Luís Roberto Barroso. Redator para o acórdão Ministro Cristiano Zanin. Plenário, julgamento por maioria em 30/09/2026, parcialmente procedente, com interpretação conforme à Constituição. Notícia oficial divulgada em 30/09/2026, às 20h08.
- Lei nº 4.357/1964, art. 32, §§ 1º e 2º.
- Lei nº 8.212/1991, art. 52.
- Código Tributário Nacional, arts. 142, 151, 201 e 204.
- Lei nº 6.830/1980, arts. 2º e 9º.
- Receita Federal. Solução de Consulta Cosit nº 30, de 27/03/2018.
- Decreto-Lei nº 1.598/1977, art. 60, V e §§ 1º, 2º e 8º.
- CARF. Acórdão nº 1003-003.538, de 2023. Primeira Seção de Julgamento, Terceira Turma Extraordinária. Ementa localizada na base oficial de jurisprudência.
- CARF. Acórdão nº 1102-001.649, Primeira Seção, Primeira Câmara, Segunda Turma Ordinária, sessão de 25/06/2025. Processo nº 16062.720165/2018-44. Recurso da empresa autuada não conhecido por intempestividade.
- Lei nº 15.270/2025, art. 2º, que introduziu o art. 6º-A, caput e §§ 2º e 3º, na Lei nº 9.250/1995.
- Lei nº 6.404/1976, arts. 193 a 197 e 202, inclusive §§ 4º a 6º.
Base documental consultada em 2 de outubro de 2026. A exposição da ADI 5.161 considera a decisão do Plenário de 30/09/2026, a notícia oficial registrada nessa data e o voto disponibilizado, sem pressupor publicação do inteiro teor do acórdão ou trânsito em julgado. A referência ao Acórdão nº 1003-003.538 utiliza a ementa localizada na base oficial. As datas de publicação dos acórdãos administrativos não são presumidas a partir das datas de julgamento.
Sua empresa distribui lucros com débito tributário em aberto?
Fale com os especialistas da Tributus e agende um diagnóstico da sua situação fiscal.
E-mail: contato@tributus.com.br | Site: www.tributus.com.br
Leia também:
- Reforma Tributária 2026: impactos críticos para securitizadoras e factorings
- Factoring no Regime de Lucro Real: benefícios e estratégias eficazes
- Auditoria Tributária em Factoring: conformidade e eficiência
Fontes oficiais consultadas:
- STF — “STF fixa critérios para multa a empresas com dívida tributária que distribuem lucros” (30/09/2026)
- Receita Federal — procedimentos para o recolhimento do IRRF sobre lucros e dividendos (Lei nº 15.270/2025)