Se a sua factoring ou securitizadora ainda trata a DeRE como “mais uma declaração do contador”, vale ler este artigo com atenção. A Declaração de Regimes Específicos deixou de ser um simples registro do passado: ela alimenta diretamente o motor de cálculo do IBS e da CBS. Isso significa que um mapeamento contábil errado, um atraso na transmissão ou uma falha de validação de schema podem travar o seu crédito — e transformar a margem da sua operação em dívida confessada.
Neste guia você vai entender, sem juridiquês:
- o que é a DeRE e por que a nota fiscal tradicional não resolve mais;
- quem é obrigado a entregar e quais são os prazos de 2026;
- a tabela de multas e o risco da apuração assistida “cega”;
- as três engrenagens técnicas que mais geram autuação no setor: margem tributável, evento D-1011 e split payment.
Resumo rápido (para quem tem 1 minuto)
O que é: documento fiscal eletrônico mensal que apura IBS e CBS sobre a margem, e não sobre o preço da operação.
Quem entrega: contribuintes do regime específico de serviços financeiros, o que inclui factoring (faturização) e securitizadoras.
Quando começa: eventos de tabela desde 1º de outubro de 2026; a primeira apuração mensal (competência outubro/2026) tem prazo em 15 de novembro de 2026.
Quanto custa errar: multa de 20 UPF (R$ 4.000) por período omitido — e a margem pode ser arbitrada pelo Fisco sem os seus custos de captação, custódia e inadimplência.
1. O fim da nota fiscal tradicional e o nascimento da DeRE
A aprovação do regulamento do IVA Dual (IBS e CBS) — instituído pela Lei Complementar nº 214/2025 e regulamentado pelo Decreto nº 12.955/2026 — criou a Declaração de Regimes Específicos (DeRE): uma obrigação acessória mensal, transmitida via Web Service ao SPED.
A lógica é simples de entender, mesmo sendo complexa de operar. Uma factoring não cobra por um produto com preço fechado em nota fiscal: ela compra um título com deságio e ganha a diferença. Por isso, o tributo não incide sobre o preço da operação, mas sobre a margem — e essa margem precisa ser demonstrada contabilmente.
É exatamente essa lacuna que a DeRE foi criada para preencher. Ela estrutura a tributação por margem tributável apurada estritamente pelo regime de caixa e passa a ser o elo entre a sua contabilidade e o Fisco digital.
Em uma frase: a nota fiscal conta o que você vendeu; a DeRE conta quanto você efetivamente ganhou — e é sobre isso que o IBS e a CBS vão incidir.
2. As três engrenagens técnicas da DeRE
Para compreender o funcionamento técnico da DeRE, é indispensável dominar três engrenagens operacionais. Elas são, também, as três maiores fontes de autuação do setor.
2.1 Margem tributável e o “Kit de Lastro” das deduções
A base de cálculo do IBS/CBS na DeRE resulta da receita bruta de deságio deduzida das despesas de captação de dívida, dos custos diretos de custódia e emissão e das perdas efetivas por inadimplência (PCLD).
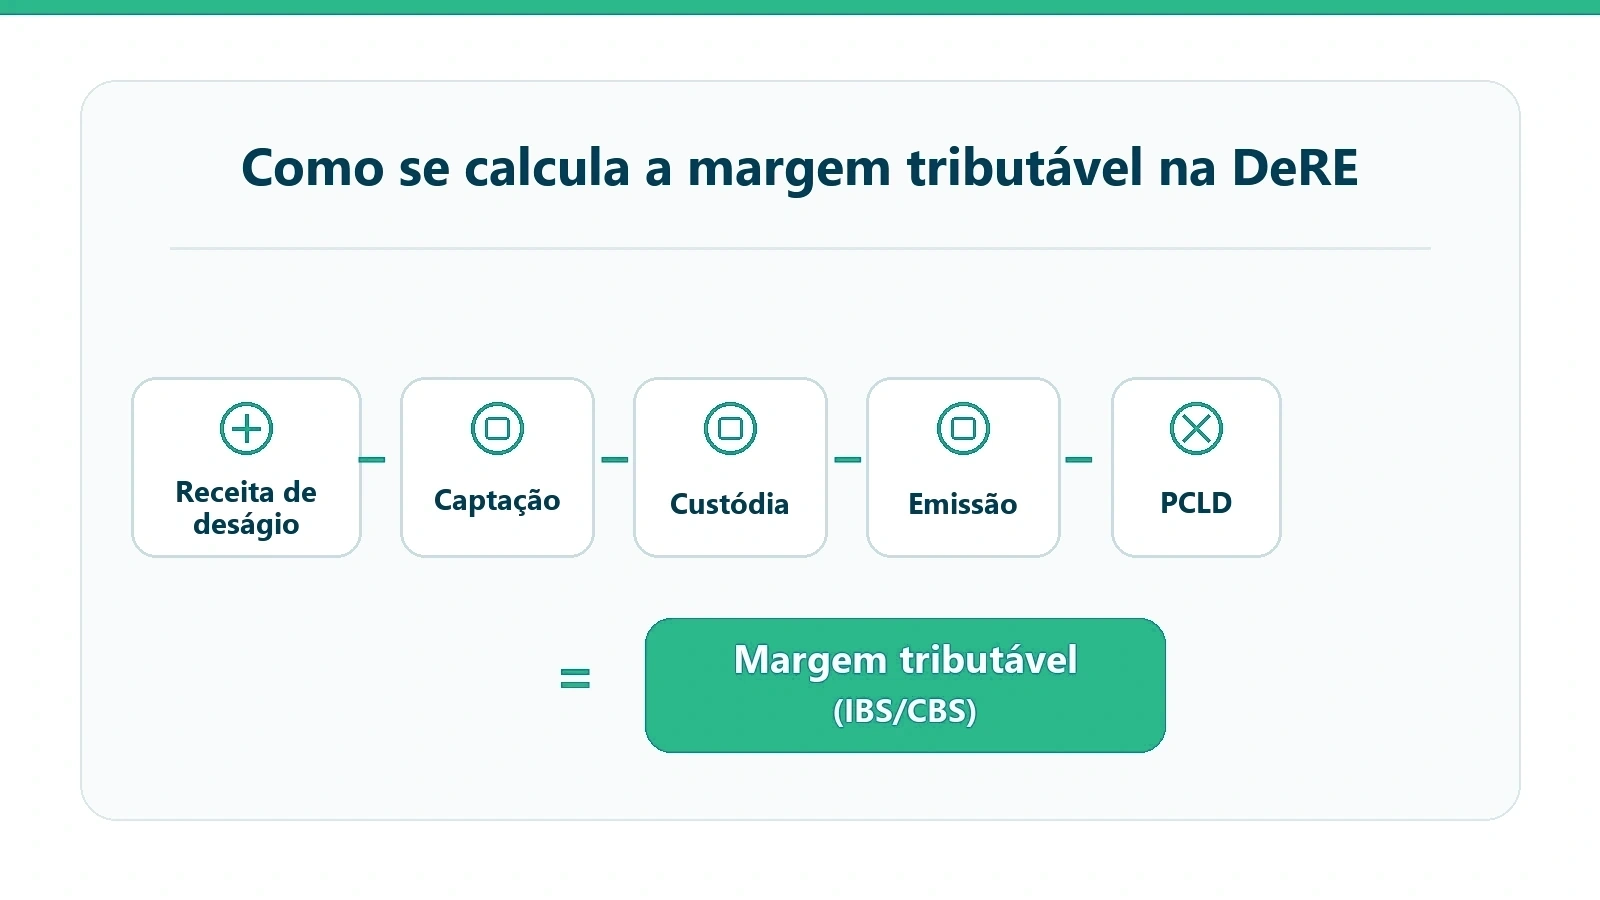
O detalhe que derruba o caixa de muitas empresas está na comprovação: se a despesa não estiver devidamente auditada no “Kit de Lastro” — conjunto formado por NFS-e + EFD-Reinf/DCTFWeb + comprovante de quitação —, o abatimento é glosado. Traduzindo: você paga tributo sobre um valor que não lucrou.
2.2 Evento D-1011: o mapa que libera (ou bloqueia) a sua apuração
Conforme o Ato Conjunto CGIBS/RFB nº 4/2026, a 1ª fase de implantação da DeRE inicia-se obrigatoriamente em 1º de outubro de 2026.
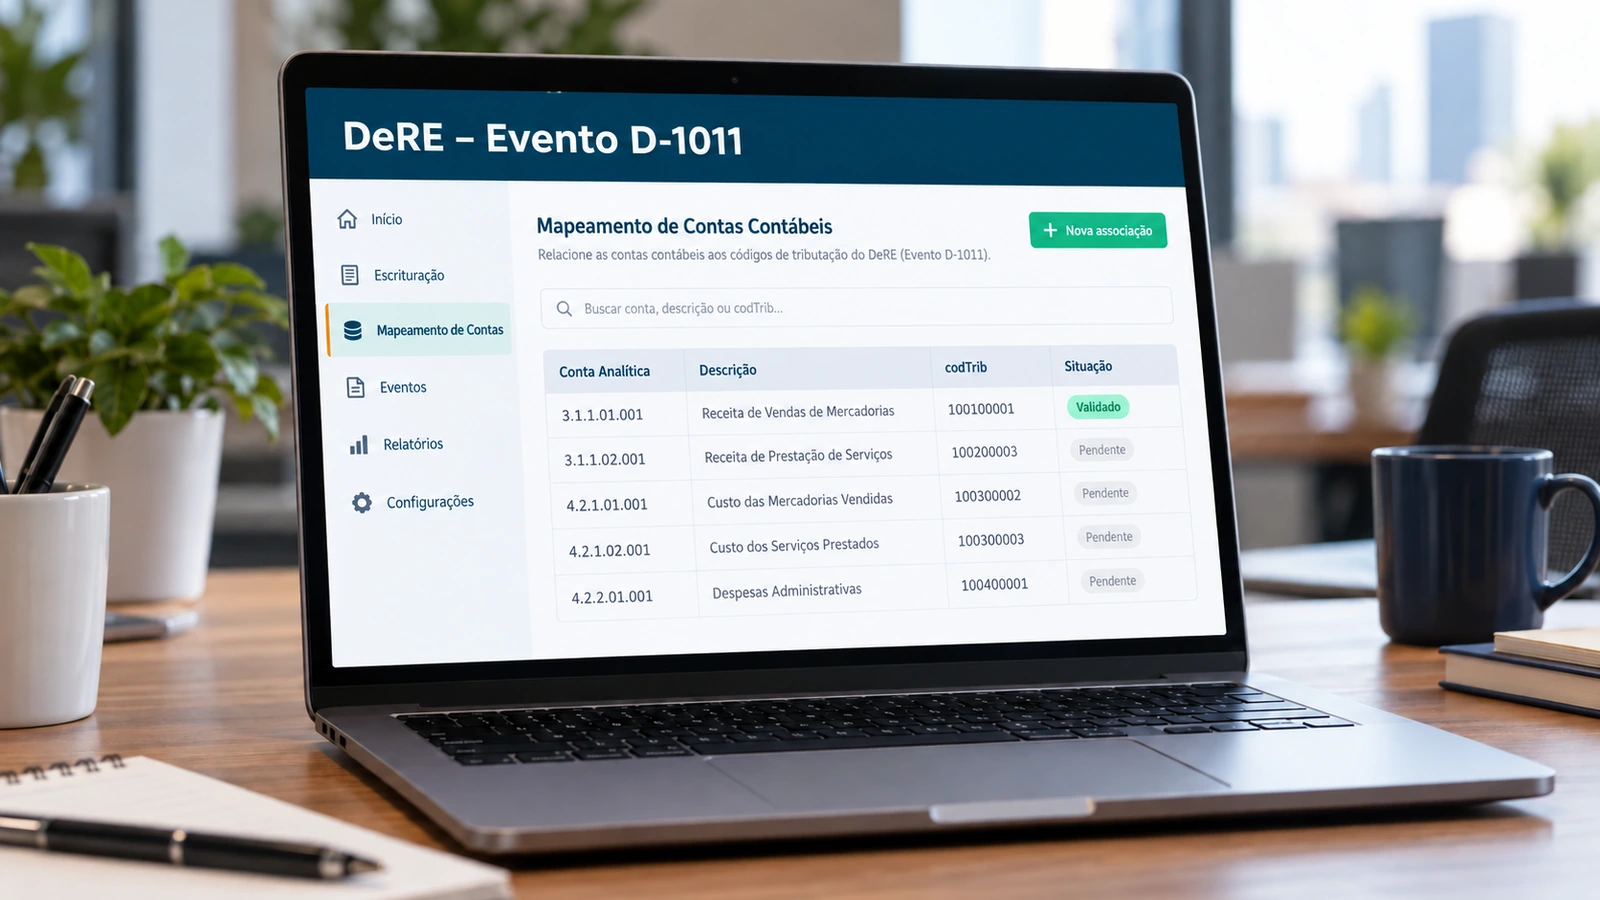
Nessa fase, a empresa deve transmitir o evento D-1011 (Plano Geral de Contas Comentado), vinculando cada conta analítica do seu plano de contas ao Código de Tributação oficial (codTrib de 9 dígitos). Sem a validação do D-1011, o Fisco bloqueia a recepção dos balancetes mensais — ou seja, sua empresa fica impedida de apurar corretamente.
Na prática, o D-1011 é a tradução do seu plano de contas para a linguagem do IBS e da CBS. Se esse mapa estiver errado, todo o restante nasce errado.
2.3 Split payment e Art. 36: o risco contratual que ninguém revisou
Como a alíquota-padrão do IVA Dual está estimada entre 26,5% e 28%, a retenção na fonte via split payment — ou via Recolhimento pelo Adquirente (Art. 36 da LC 214/2025) — reduzirá o valor líquido liquidado pelo sacado.
Aqui está o ponto sensível: a legislação não atribuiu ao adquirente a responsabilidade por retenção compulsória. Isso significa que a retenção unilateral do tributo pelo adquirente, sem ajuste contratual prévio, expõe as partes a alegações de inadimplemento e apropriação indébita.
Recomendação prática: revise as cláusulas de cessão antes que o sacado decida reter por conta própria.
3. As consequências fiscais e a matriz de multas
A não apresentação da DeRE, o atraso na transmissão ou o envio com erros de validação de schema (XML/XSD) deflagram sanções imediatas, fundamentadas na LC nº 214/2025, na LC nº 227/2026 e no Decreto nº 12.955/2026.
As penalidades financeiras tomam por base a Unidade Padrão Fiscal (UPF = R$ 200,00):
| Infração Fiscal | Penalidade Legal | Valor Estimado / Impacto |
|---|---|---|
| Atraso / Omissão sem Intimação (Denúncia Espontânea) | 20 UPF por período de apuração | R$ 4.000,00 por mês omitido |
| Omissão Mantida após Intimação Fiscal | 30 UPF por período a cada intimação não atendida | R$ 6.000,00 por intimação |
| Operação Desacoberta de Declaração | 100% do valor do tributo de referência | Equivalente ao tributo total da operação |
| Auto de Infração de Ofício (Débito Omitido) | 75% a 150% sobre o tributo não declarado | Autuação punitiva com juros e mora |
Atenção ao efeito acumulado: as multas acima são por período de apuração. Em uma omissão que se estende por vários meses, os valores se somam — e ainda incidem juros e mora sobre o tributo não declarado.
4. Alerta crítico: o perigo da apuração assistida “cega”
Enquanto os contribuintes comuns recebem a apuração assistida no dia 15, os sujeitos à DeRE a recebem até o dia 20 do mês seguinte.
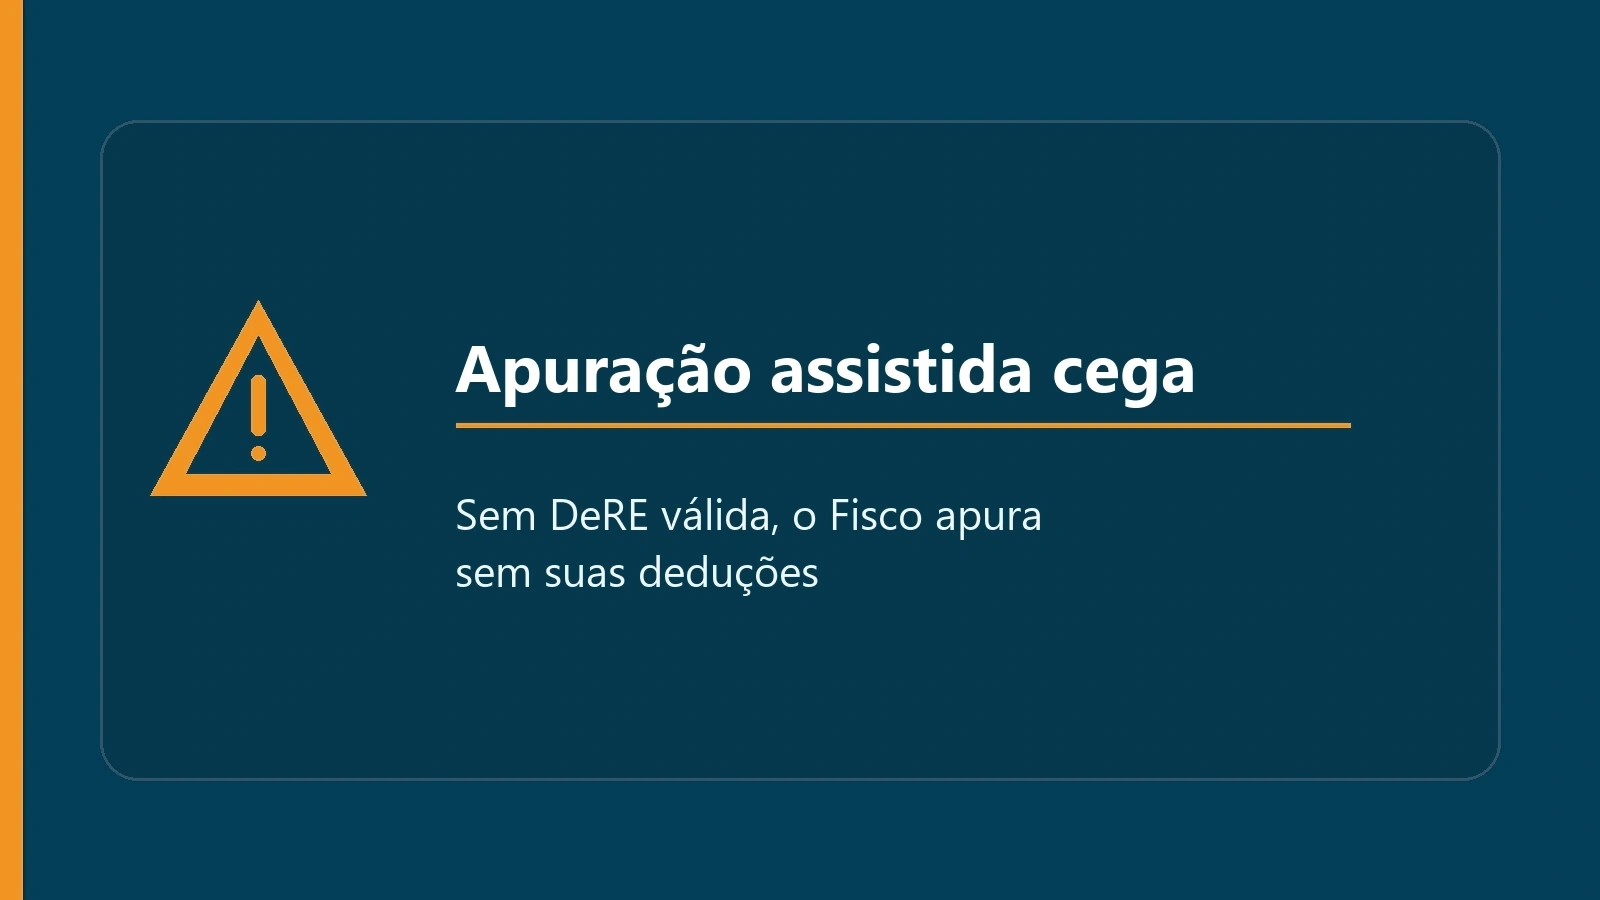
Se a DeRE for entregue com atraso ou com erro de schema, o Fisco gera a apuração assistida sem computar os custos de captação, custódia e inadimplência. E o pior vem depois: se a empresa não contestar expressamente até o último dia do mês, o valor arbitrado pelo Fisco torna-se dívida confessada tacitamente.
Paralelamente, o crédito de IBS/CBS do seu cedente fica totalmente bloqueado no sistema nacional — um problema que rapidamente se transforma em problema comercial, porque afeta o seu cliente.
5. Cronograma da DeRE: o que acontece em cada etapa
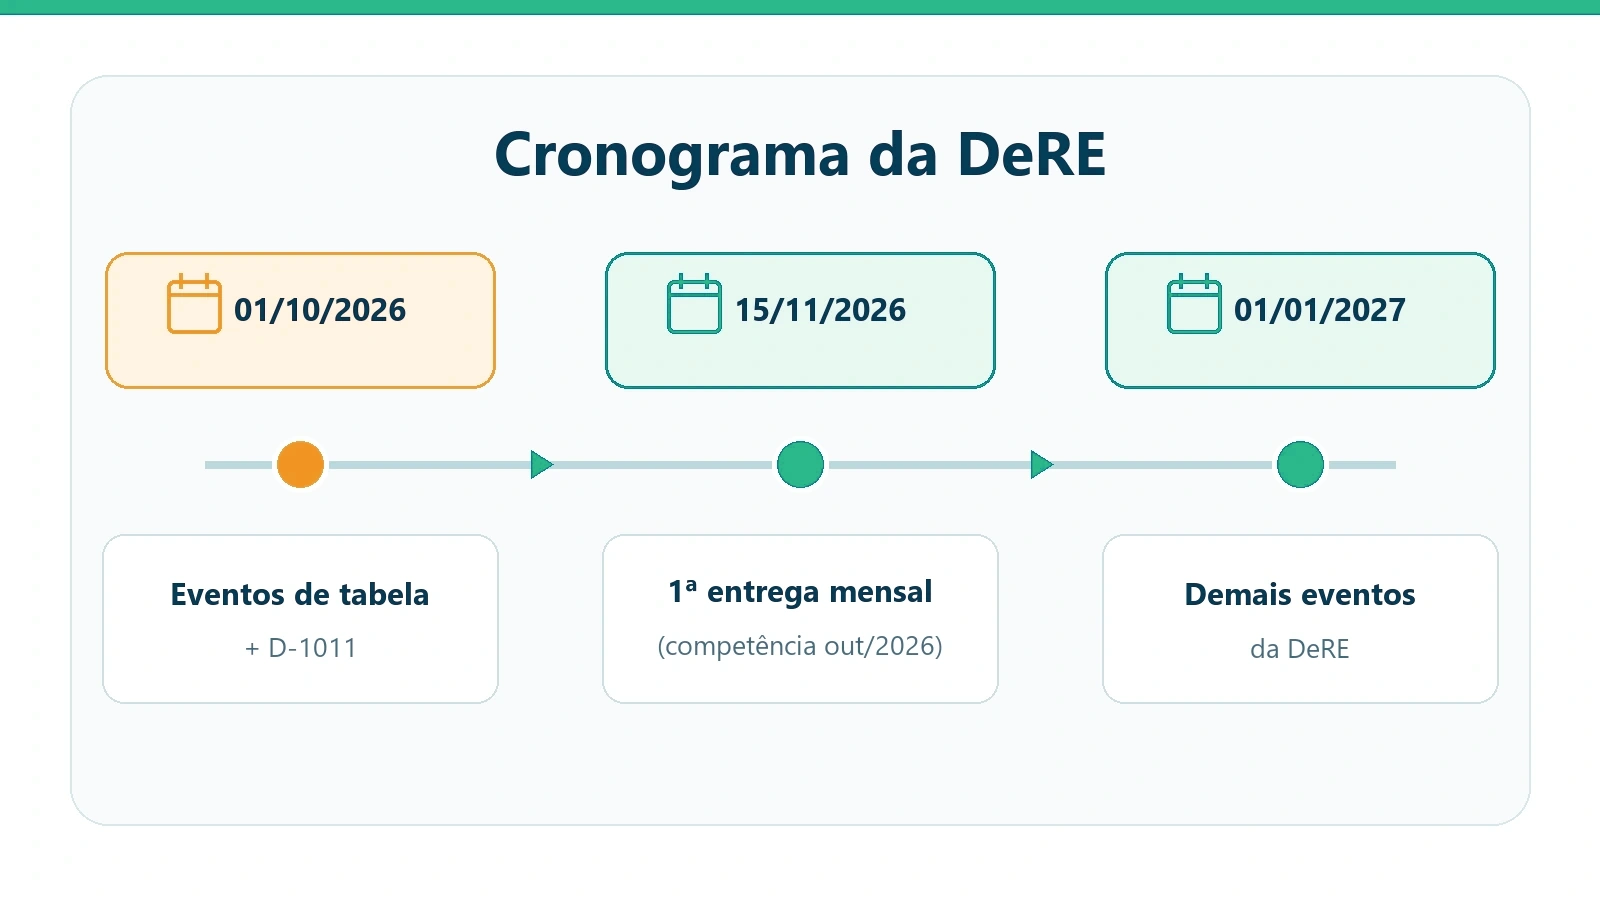
| Data | Etapa | O que a sua empresa precisa ter pronto |
|---|---|---|
| 1º de outubro de 2026 | Início dos Eventos de Tabela do Contribuinte | Cadastros atualizados e evento D-1011 (PGCC) validado, com o codTrib de 9 dígitos vinculado a cada conta analítica |
| 15 de novembro de 2026 | Primeira entrega dos eventos periódicos mensais (competência outubro/2026) | Balancete, deduções auditadas e fechamento mensal consistentes com a contabilidade |
| 1º de janeiro de 2027 | Demais eventos da DeRE | Rotina de fechamento mensal já testada e integrada |
Leitura estratégica do calendário: o prazo de outubro é o mais crítico e o menos lembrado. Sem o D-1011 validado, não há recepção de balancetes — e sem balancete aceito, não existe apuração confiável.
6. Como a Tributus protege a sua empresa e garante a conformidade da DeRE
Diante da complexidade dessas exigências técnicas, a adequação à DeRE não pode se limitar à mera instalação de um módulo de software. As soluções disponíveis no mercado geralmente apenas extraem arquivos XML, sem necessariamente auditar os documentos que sustentam as deduções ou corrigir falhas na parametrização contábil.
A Tributus Consultoria oferece uma solução completa e multidisciplinar para conduzir sua factoring ou securitizadora em todas as etapas da transição:
- Mapeamento do Plano Geral de Contas Comentado (Evento D-1011): auditoria e parametrização prévia das contas analíticas com o codTrib de 9 dígitos, para atendimento rigoroso da 1ª fase (01/10/2026).
- Auditoria do Kit de Lastro de Deduções: validação do fluxo EFD-Reinf/DCTFWeb e da quitação de despesas, para garantir 100% de aproveitamento dos custos de captação, custódia e PCLD.
- Adequação Contratual e Operacional do Split Payment: revisão das cláusulas de cessão e das regras do Art. 36, para proteger o caixa e evitar riscos de apropriação indébita no faturamento.
- Gestão da Apuração Assistida: monitoramento contínuo entre o dia 20 e o fechamento do mês, para homologação de débitos, créditos e proteção da sua carteira de clientes.
7. Perguntas frequentes sobre a DeRE
O que é a DeRE?
É a Declaração de Regimes Específicos, documento fiscal eletrônico mensal criado pela Reforma Tributária para apurar o IBS e a CBS em setores cuja base de cálculo não é o preço da operação, mas uma margem com deduções específicas.
Minha factoring é obrigada a entregar a DeRE?
Sim. A LC nº 214/2025 enquadrou faturização (factoring) e securitização no regime específico de serviços financeiros, e o Decreto nº 12.955/2026 instituiu a DeRE no rol dos documentos fiscais eletrônicos do sistema tributário.
Qual é o prazo de entrega da DeRE em 2026?
Os eventos de tabela (incluindo o D-1011) começam em 1º de outubro de 2026. A primeira entrega mensal, referente à competência de outubro/2026, tem prazo em 15 de novembro de 2026.
Qual a multa por atraso ou omissão?
A base é a UPF (R$ 200,00): 20 UPF (R$ 4.000) por período de apuração em atraso ou omissão, subindo para 30 UPF (R$ 6.000) por intimação não atendida. Em operações desacobertadas, a multa pode chegar a 100% do tributo; no auto de infração de ofício, de 75% a 150% sobre o tributo não declarado.
A nota fiscal tradicional continua valendo para factoring?
Não como instrumento de apuração. A NF tradicional é incompatível com operações tributadas por margem (deságio/spread), e é justamente por isso que a DeRE foi criada.
Por que o crédito do meu cliente (cedente) depende da minha DeRE?
Porque a DeRE alimenta a apuração assistida e viabiliza a não cumulatividade do IBS/CBS. Se a informação não for entregue corretamente, o crédito do adquirente não aparece no sistema.
Basta contratar um software para transmitir a DeRE?
Não. A transmissão é a última etapa. Antes dela vêm cadastro, plano de contas, contratos, lastro das deduções e conciliação contábil. É por isso que a conformidade da DeRE é um projeto de governança, e não uma tarefa mensal do departamento fiscal.
Proteja seu caixa e garanta conformidade total na Reforma Tributária
Fale com os especialistas da Tributus e agende um diagnóstico da DeRE para a sua instituição.
E-mail: contato@tributus.com.br | Site: www.tributus.com.br
Leia também: